
Tiết kiệm tiền bắt đầu từ cách chi tiêu
Nhiều người cho rằng muốn có tiền tiết kiệm, trước hết phải có mức lương cao. Tuy nhiên, thu nhập chỉ là một phần của bài toán tài chính. Cách sử dụng số tiền kiếm được mỗi tháng cũng quyết định khả năng tích lũy lâu dài.
Có người thu nhập khá nhưng vẫn thường xuyên hết tiền trước ngày nhận lương. Ngược lại, những người có mức lương vừa phải vẫn có thể dành dụm nhờ biết phân bổ ngân sách và hạn chế những khoản chi không cần thiết.
Đặc biệt với phụ nữ bước vào tuổi trung niên, tiết kiệm không chỉ giúp cuộc sống hiện tại ổn định hơn mà còn tạo sự chủ động trước những khoản chi cho con cái, gia đình, sức khỏe và các tình huống bất ngờ.
1. Tiết kiệm trước khi bắt đầu chi tiêu
Thay vì đợi đến cuối tháng mới xem còn bao nhiêu tiền để dành, người có thói quen tích lũy thường chuyển một khoản nhất định sang tài khoản tiết kiệm ngay khi nhận lương.
Nếu áp dụng công thức thu nhập trừ chi tiêu bằng tiền tiết kiệm, nhiều người sẽ nhận ra số tiền còn lại thường rất ít. Những khoản mua sắm nhỏ, ăn uống bên ngoài hay chi phí phát sinh có thể nhanh chóng chiếm hết ngân sách.
Chẳng hạn, với thu nhập 20 triệu đồng mỗi tháng, có thể đặt mục tiêu tiết kiệm 2 triệu đồng trước, sau đó phân bổ số tiền còn lại cho sinh hoạt.
Tỷ lệ tiết kiệm không cần quá cao ngay từ đầu. Điều quan trọng là duy trì đều đặn và điều chỉnh theo khả năng thực tế.
2. Ghi chép chi tiêu để biết tiền đang đi đâu
Một cốc cà phê, vài món hàng giảm giá hay phí giao hàng có thể không đáng kể khi nhìn riêng lẻ. Nhưng nếu lặp lại thường xuyên, những khoản tiền nhỏ này có thể khiến ngân sách cuối tháng hao hụt đáng kể.
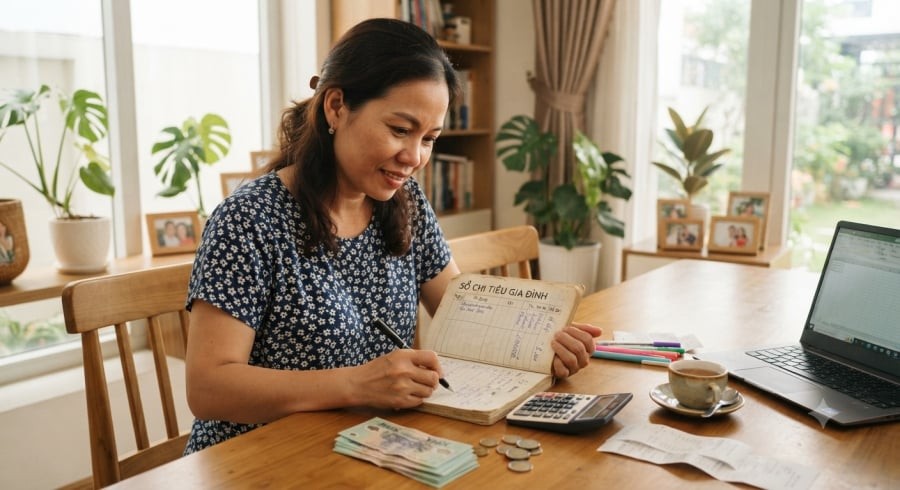
Ghi chép chi tiêu giúp nhìn rõ dòng tiền và nhận ra những khoản đang âm thầm làm giảm khả năng tích lũy.
Không cần sử dụng phương pháp phức tạp. Chỉ cần ghi lại các khoản chi bằng ứng dụng điện thoại, bảng tính hoặc sổ tay, sau đó dành thời gian cuối tuần để xem lại.
Có thể chia chi tiêu thành ba nhóm: khoản thiết yếu, khoản mang lại giá trị và khoản có thể cắt giảm. Khi biết tiền đang được sử dụng như thế nào, việc điều chỉnh ngân sách sẽ dễ dàng hơn.
3. Không dùng tín dụng để duy trì lối sống vượt khả năng
Mua trước, trả sau hay thanh toán bằng thẻ tín dụng có thể mang lại sự thuận tiện. Tuy nhiên, nếu thường xuyên sử dụng cho quần áo, mỹ phẩm, ăn uống và những món đồ không thiết yếu, người tiêu dùng dễ rơi vào vòng xoáy chi tiêu vượt thu nhập.
Một món đồ giá 5 triệu đồng vẫn có giá trị 5 triệu đồng dù được chia thành nhiều kỳ thanh toán. Trả góp chỉ làm thay đổi thời điểm trả tiền, không khiến món đồ trở nên rẻ hơn.
Trước những khoản mua sắm không cấp thiết, hãy cân nhắc liệu mình có thực sự cần hay không. Nếu phải vay tiền chỉ để đáp ứng một mong muốn nhất thời, tốt hơn nên cho bản thân thêm thời gian suy nghĩ.
4. Không mua hàng chỉ vì đang giảm giá
Khuyến mại luôn tạo cảm giác mua được món hời. Nhưng nếu món đồ vốn không nằm trong nhu cầu, việc mua hàng giảm giá vẫn khiến ngân sách bị hao hụt.
Nhiều người có thói quen tích trữ mỹ phẩm, quần áo, đồ gia dụng chỉ vì giá đang tốt. Sau đó, không ít món bị bỏ quên trong tủ, hết hạn sử dụng hoặc không còn phù hợp khi cần dùng.
Trước khi thanh toán, hãy tự hỏi: Mình có thực sự cần món này không? Nếu không giảm giá, mình có mua không? Trong nhà đã có món tương tự chưa?
Chỉ nên tận dụng ưu đãi với những sản phẩm chắc chắn sử dụng và nằm trong ngân sách đã định.
5. Ưu tiên chất lượng với đồ dùng thường xuyên
Tiết kiệm không có nghĩa là luôn chọn sản phẩm rẻ nhất.
Một đôi giày nhanh hỏng, chiếc áo dễ bai dão hay đồ gia dụng phải thay liên tục có thể khiến tổng chi phí cao hơn so với sản phẩm chất lượng tốt.
Với những món sử dụng hằng ngày như giày dép, quần áo cơ bản hay vật dụng gia đình, hãy cân nhắc độ bền, tính tiện dụng và chi phí sử dụng lâu dài.
Tuy nhiên, chất lượng tốt cũng cần nằm trong khả năng tài chính. Không nên lấy lý do “mua một lần dùng lâu dài” để biện minh cho những món đồ đắt đỏ vượt ngân sách.
6. Kiểm soát những khoản chi nhỏ lặp lại
Một cốc trà sữa, vài lần gọi xe hay những món hàng vài chục nghìn đồng có thể không đáng kể khi nhìn riêng lẻ. Nhưng nếu xuất hiện gần như mỗi ngày, tổng số tiền cuối tháng có thể khiến nhiều người bất ngờ.
Điều đó không có nghĩa phải từ bỏ mọi niềm vui nhỏ. Vấn đề là cần biết mình đang chi bao nhiêu và khoản chi ấy có phù hợp với ngân sách hay không.
Thay vì mua đồ uống mỗi ngày, có thể giới hạn vào cuối tuần. Thay vì đặt hàng ngay khi thấy món đồ yêu thích, hãy đưa vào danh sách chờ và cân nhắc sau vài ngày.
Tiết kiệm giúp phụ nữ chủ động hơn trong cuộc sống
Tiết kiệm tiền không đồng nghĩa với sống kham khổ hay từ bỏ mọi sở thích cá nhân. Đó là cách mỗi người dành một phần thu nhập cho những mục tiêu quan trọng hơn trong tương lai.
Một khoản dự phòng có thể giúp gia đình bình tĩnh hơn khi phát sinh chi phí y tế, công việc thay đổi hoặc những tình huống bất ngờ. Tiền tích lũy cũng tạo thêm lựa chọn khi muốn học tập, chuyển việc hay thực hiện kế hoạch cá nhân.
Không cần bắt đầu bằng số tiền lớn. Chỉ cần duy trì những thói quen phù hợp với thu nhập, kiểm soát chi tiêu và kiên trì trong thời gian dài, mỗi người đều có thể từng bước cải thiện tình hình tài chính.
Bởi đôi khi, sự khác biệt giữa người có tiền tiết kiệm và người luôn thiếu tiền không nằm ở mức lương, mà ở những lựa chọn nhỏ được lặp lại mỗi ngày.