
Lãi suất tăng, người gửi tiền bắt đầu “ngóng” ngày đáo hạn
Gửi tiết kiệm từng được xem là lựa chọn khá đơn giản: chọn ngân hàng, kỳ hạn phù hợp rồi chờ đến ngày nhận lãi. Nhưng khi mặt bằng lãi suất huy động thay đổi, người gửi tiền bắt đầu phải quan tâm nhiều hơn đến thời điểm đáo hạn và mức lãi suất áp dụng cho khoản tiền của mình.
Một khoản tiết kiệm gửi từ nhiều tháng trước với lãi suất 6,5%/năm có thể vẫn đang sinh lời đều đặn. Tuy nhiên, nếu hiện tại ngân hàng có chương trình mới với mức thực nhận 8–9%/năm, khoảng cách này dễ khiến người sở hữu khoản tiền lớn cảm thấy “thiệt” nếu tiếp tục để sổ cũ quay vòng.
Đặc biệt, với những khoản tiền từ vài trăm triệu đồng trở lên, chênh lệch chỉ 1–2 điểm % lãi suất cũng có thể tạo ra số tiền đáng kể sau một năm.
Chẳng hạn, nếu cùng gửi 1 tỷ đồng trong một năm, mức 6,5% mang lại khoảng 65 triệu đồng tiền lãi theo cách tính đơn giản. Nếu lãi suất là 8,5%, tiền lãi tương ứng khoảng 85 triệu đồng. Chênh lệch 2 điểm % tương đương 20 triệu đồng.
Con số này đủ lớn để khiến người gửi tiền muốn tìm cách chuyển sang mức lãi suất cao hơn. Nhưng vấn đề nằm ở chỗ: không phải cứ rút sổ cũ rồi gửi lại là chắc chắn có lợi.
Rút trước hạn có thể khiến khoản lãi bị giảm mạnh
Đây là điều đầu tiên người gửi tiền cần kiểm tra.
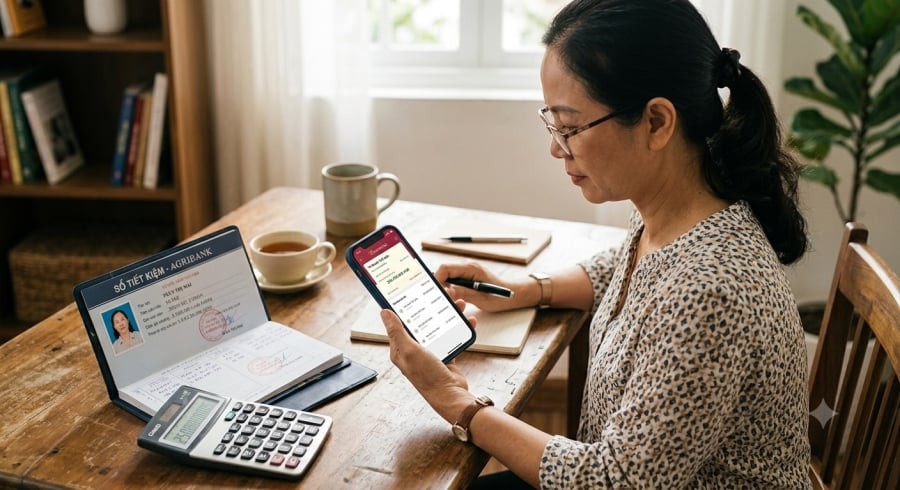
Khi một khoản tiền gửi chưa đến ngày đáo hạn nhưng được rút toàn bộ, khoản tiền đó có thể không còn được hưởng mức lãi suất kỳ hạn đã thỏa thuận ban đầu. Thay vào đó, phần tiền rút trước hạn được áp dụng mức lãi suất theo quy định và điều kiện của ngân hàng.
Vì vậy, một người đang có sổ 1 tỷ đồng với lãi suất 6,5%/năm, còn vài tháng mới đáo hạn, không nên chỉ nhìn vào việc sổ mới có thể đạt 8–9%/năm.
Cần đặt hai phương án cạnh nhau.
Phương án một: giữ sổ cũ đến ngày đáo hạn, nhận phần lãi theo mức đã cam kết, sau đó chuyển toàn bộ tiền sang sản phẩm mới.
Phương án hai: rút tiền ngay, chấp nhận mức lãi thấp hơn đối với khoản tiền rút trước hạn rồi gửi lại với lãi suất mới.
Nếu phần lãi bị mất trong thời gian còn lại của sổ cũ lớn hơn khoản lợi ích có được từ mức lãi suất mới, việc rút sớm có thể không phải lựa chọn tối ưu.
Ngược lại, nếu sổ chỉ còn rất ít thời gian đến hạn trong khi mức lãi suất mới cao hơn đáng kể và chương trình ưu đãi còn hiệu lực, việc chờ đến ngày đáo hạn rồi gửi lại có thể là cách phù hợp hơn.
Đừng chỉ nhìn vào con số lãi suất quảng cáo
Một điểm khiến người gửi tiền dễ nhầm là lãi suất công bố và lãi suất thực tế nhận được có thể khác nhau.
Một số chương trình có thể đưa ra mức lãi suất cao nhưng đi kèm điều kiện về số tiền gửi, khách hàng mới, kỳ hạn, phương thức nhận lãi hoặc yêu cầu sử dụng thêm sản phẩm, dịch vụ.
Vì vậy, trước khi tất toán sổ cũ, người gửi nên kiểm tra ít nhất 4 thông tin:
- Mức lãi suất thực tế áp dụng cho đúng số tiền mình định gửi.
- Kỳ hạn để được hưởng mức lãi suất đó.
- Điều kiện đi kèm chương trình ưu đãi.
- Mức lãi suất nếu rút tiền trước hạn.
Chỉ cần một trong các điều kiện không phù hợp, mức lãi suất nhìn thấy trên quảng cáo có thể không phải mức mà khoản tiền của mình thực sự được hưởng.
Đây cũng là lý do không nên so sánh đơn giản kiểu “sổ cũ 6,5%, sổ mới 9%, vậy rút ngay sẽ lời hơn”.
Ba con số cần tính trước khi quyết định
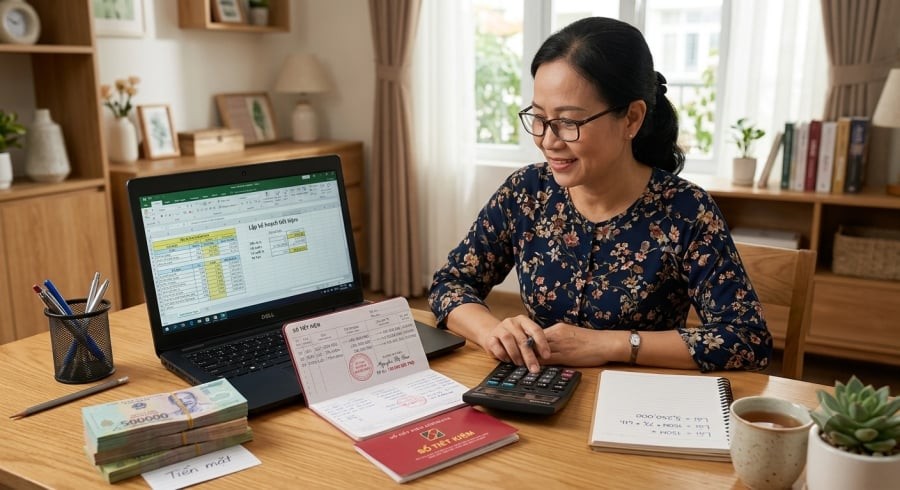
Để tránh quyết định theo cảm xúc, người gửi tiền có thể đặt lên giấy ba con số.
Thứ nhất là số lãi đang có nguy cơ mất.
Nếu rút trước hạn, hãy tính khoản lãi dự kiến nhận được nếu giữ sổ đến ngày đáo hạn và so sánh với số lãi thực tế khi rút sớm.
Thứ hai là khoản lãi tăng thêm từ sổ mới.
Lấy số tiền dự kiến gửi và chênh lệch giữa lãi suất mới với lãi suất cũ để ước tính khoản tiền tăng thêm. Không nên chỉ nhìn vào chênh lệch phần trăm mà bỏ qua thời gian thực tế được hưởng mức lãi mới.
Thứ ba là thời gian còn lại của sổ cũ.
Đây là yếu tố rất quan trọng. Nếu chỉ còn vài ngày hoặc vài tuần, việc rút trước hạn có thể không đáng so với việc chờ đến ngày đáo hạn. Nếu còn nhiều tháng, bài toán sẽ khác và cần tính cụ thể hơn.
Ví dụ, một người có 1 tỷ đồng đang gửi ở mức 6,5%/năm và được ngân hàng chào mức mới 8,5%/năm. Chênh lệch là 2 điểm %. Nếu khoản tiền thực sự được gửi đủ một năm ở mức mới, phần lãi chênh lệch theo cách tính đơn giản khoảng 20 triệu đồng.
Nhưng nếu để chuyển sang mức mới mà phải đánh đổi một khoản lãi đáng kể của sổ cũ, lợi ích thực tế sẽ thấp hơn con số 20 triệu đồng nói trên.
Đến ngày đáo hạn, đừng để tiền tự động quay vòng một cách máy móc
Với những người thường chọn tính năng tự động tái tục, ngày đáo hạn là thời điểm nên kiểm tra lại toàn bộ điều kiện tiền gửi.
Không ít người mở sổ một lần rồi để ngân hàng tự động quay vòng qua nhiều kỳ hạn. Cách này thuận tiện, nhưng trong môi trường lãi suất thay đổi, mức lãi của kỳ gửi mới có thể không còn phù hợp với mục tiêu tài chính ban đầu.
Trước ngày đáo hạn, người gửi có thể kiểm tra biểu lãi suất hiện tại, các chương trình cộng lãi và mức lãi áp dụng cho khách hàng ở đúng số tiền mình đang có. Nếu ngân hàng khác có mức cao hơn, cũng có thể so sánh thêm về điều kiện, độ linh hoạt và khả năng rút tiền khi cần.
Quan trọng nhất là không nên chạy theo một con số lãi suất mà bỏ qua nhu cầu sử dụng tiền. Khoản tiền có thể cần dùng trong vài tháng tới không nên được khóa vào kỳ hạn dài chỉ vì mức lãi cao hơn.
Trong bối cảnh lãi suất huy động có nhiều biến động, người gửi tiền có thêm lý do để chủ động quản lý từng khoản tiết kiệm thay vì chỉ gửi rồi quên. Tuy nhiên, “săn” lãi suất cao không đồng nghĩa với việc phải tất toán sổ cũ ngay lập tức.
Một quyết định hợp lý cần đặt lên bàn cân lãi suất mới, phần lãi bị mất khi rút sớm, thời gian còn lại của sổ và điều kiện thực tế của khoản tiền mới. Chỉ khi bốn yếu tố này được tính cùng nhau, người gửi mới biết việc chuyển sổ có thực sự giúp tiền sinh lời tốt hơn hay không.