
Có một thời gian, tôi khá ngưỡng mộ những người nói rằng họ có 5-7 nguồn thu nhập mỗi tháng. Còn tôi từng nghĩ đó là câu chuyện dành cho những người có nhiều vốn hoặc rất giỏi kinh doanh.
Sau này tôi mới hiểu, nhiều nguồn tiền không có nghĩa mỗi nguồn phải mang về hàng chục triệu đồng. Một khoản vài trăm nghìn, một khoản vài triệu, có khoản đều đặn, có khoản không thường xuyên. Khi cộng lại, chúng vẫn tạo thành một lớp đệm tài chính đáng kể.
Điều quan trọng hơn, tôi không còn muốn toàn bộ cuộc sống của mình phụ thuộc vào một kỳ lương.
1. Để tiền nhàn rỗi tạo thêm tiền
Trước đây, tôi thường để tiền nằm rải rác trong tài khoản thanh toán hoặc những khoản tiết kiệm mà không có kế hoạch rõ ràng.
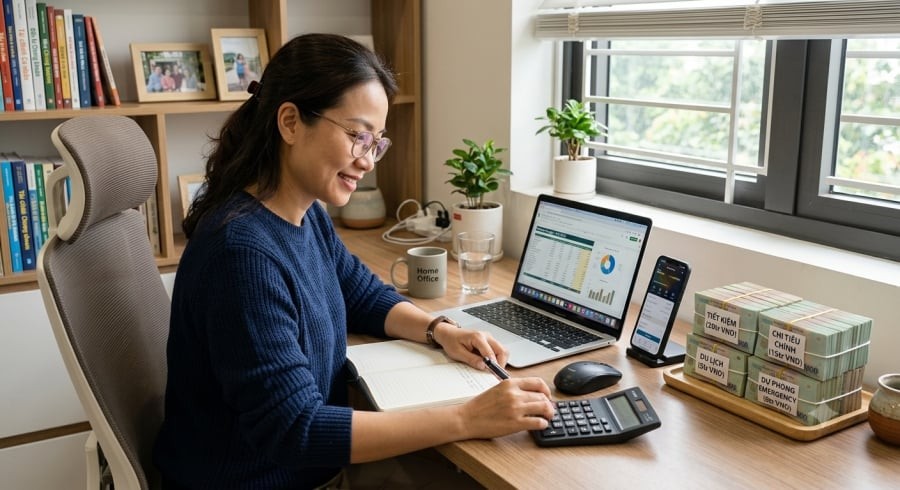
Sau tuổi 40, tôi bắt đầu chia tiền thành từng nhóm: tiền chi tiêu, quỹ dự phòng, khoản tích lũy dài hạn và phần tiền có thể dành cho những lựa chọn sinh lời phù hợp với khả năng chấp nhận rủi ro.
Tôi không mang tiền cần dùng trong ngắn hạn đi đầu tư mạo hiểm. Nhưng với khoản tiền chưa cần đến trong thời gian dài, tôi cũng không muốn để nó nằm yên nếu có phương án hợp lý hơn.
Từ đó, tôi bắt đầu nhìn tiền như một loại tài sản có nhiệm vụ. Có khoản để chi tiêu, có khoản để phòng thân, có khoản tích lũy và có khoản được kỳ vọng tạo thêm giá trị.
Khi vốn còn nhỏ, số tiền sinh ra mỗi tháng có thể không đáng kể. Nhưng việc đều đặn tích lũy vốn và để tiền có cơ hội sinh lời sẽ tạo khác biệt về lâu dài.
2. Tận dụng những tài sản đang bị bỏ không
Sau khi rà soát tiền, tôi bắt đầu nhìn lại những thứ mình đang sở hữu.
Có những tài sản từng khiến tôi rất vui khi mua nhưng sau đó gần như không dùng đến: thiết bị điện tử, máy ảnh, máy tính bảng, chỗ đỗ xe hoặc một không gian trống trong nhà.
Trước đây, tôi cứ nghĩ sở hữu nhiều là tốt. Nhưng càng lớn tuổi, tôi càng nhận ra một tài sản không sử dụng vẫn có thể tiêu tốn tiền bảo trì, quản lý và khấu hao.
Nếu một tài sản không còn phục vụ cuộc sống nhưng có khả năng cho thuê hoặc tạo ra giá trị, tôi sẽ cân nhắc khai thác nó thay vì để không.
Một khoản tiền thu được có thể không quá lớn, nhưng nếu đều đặn mỗi tháng thì vẫn đáng kể.
Tôi cũng bắt đầu có một câu hỏi trước mỗi lần mua sắm: Món đồ này sẽ phục vụ mình, tạo ra giá trị hay chỉ nằm một chỗ?
3. Bán những món đồ không còn sử dụng
Đây là nguồn tiền dễ bắt đầu nhất và gần như không cần vốn.
Cứ vài tháng, tôi lại kiểm tra tủ quần áo, giá sách, ngăn kéo và những góc chứa đồ trong nhà. Tôi thường phát hiện khá nhiều món từng mua nhưng đã lâu không dùng.
Quần áo còn mới, sách đã đọc xong, đồ gia dụng mua nhầm hay thiết bị điện tử cũ đều có thể thanh lý nếu không còn cần thiết.
Tôi không coi việc bán đồ cũ là một nghề tay trái. Với tôi, đó là cách thu hồi một phần tiền từ những quyết định mua sắm trong quá khứ.
Điều thú vị là sau vài lần tự đăng bán đồ, tôi cũng mua sắm thận trọng hơn. Cảm giác một món đồ từng mua với giá cao nhưng sau đó chỉ bán lại được một phần giá trị khiến tôi cân nhắc kỹ hơn trước khi bấm nút thanh toán.
4. Biến kỹ năng ngoài công việc thành tiền
Ở tuổi 40, tôi nghĩ mỗi người nên thử tự hỏi: ngoài công việc chính, mình còn có kỹ năng nào có thể tạo ra thu nhập?
Có người viết tốt, có người chụp ảnh, thiết kế, làm bánh, nấu ăn, dạy ngoại ngữ, chỉnh sửa video hoặc có chuyên môn có thể nhận thêm việc ngoài giờ.
Ban đầu, đó có thể chỉ là sở thích. Nhưng nếu làm tốt và tìm được nhu cầu phù hợp, sở thích hoàn toàn có thể trở thành một nguồn thu nhập phụ.
Tôi từng biết một người thích làm đồ ăn handmade. Ban đầu cô chỉ làm cho gia đình và bạn bè, sau đó nhận đơn vào cuối tuần. Một người khác tận dụng khả năng viết lách để nhận thêm dự án ngoài giờ.
Điều đáng giá nhất không chỉ là số tiền kiếm được. Một kỹ năng có thể tạo ra tiền cũng đồng nghĩa với việc mình có thêm một lựa chọn nghề nghiệp.
5. Coi khoản tiền tiết kiệm được như một dạng thu nhập
Trước đây, tôi không coi tiết kiệm là kiếm tiền. Bây giờ tôi lại nhìn nó theo cách khác.
Nếu tránh được một khoản mua sắm bốc đồng, thương lượng được một chi phí cố định hoặc cắt một dịch vụ không còn cần thiết, số tiền giữ lại cũng giúp tài chính tốt lên.
Tôi không cố tiết kiệm bằng cách cắt bỏ mọi niềm vui. Tôi chỉ tập trung vào những khoản chi mà giá trị nhận được không tương xứng với số tiền bỏ ra.
Ví dụ, nếu một món đồ được giảm giá nhưng ban đầu tôi không có ý định mua, tôi không xem đó là tiết kiệm.
Ngược lại, với những khoản chắc chắn phải chi, việc tận dụng lựa chọn phù hợp để giảm chi phí sẽ giúp tôi giữ lại thêm tiền mỗi tháng.
Sau đó, tôi chuyển phần tiền này sang khoản tiết kiệm thay vì để nó nhanh chóng biến thành một khoản chi khác.
6. Tận dụng hoàn tiền, điểm thưởng và ưu đãi
Nguồn cuối cùng thường khá nhỏ nhưng tôi không còn bỏ qua.
Đó có thể là điểm thưởng, mã giảm giá, hoàn tiền hoặc các quyền lợi đã có sẵn từ những dịch vụ mình thường sử dụng.
Tôi chỉ đặt một nguyên tắc: chỉ dùng ưu đãi cho thứ mình thực sự cần mua.
Nếu một món đồ giá 1 triệu đồng được giảm 200.000 đồng nhưng tôi mua chỉ vì thấy rẻ, tôi vẫn vừa tiêu thêm 800.000 đồng.
Ngược lại, nếu đó là khoản chi chắc chắn phát sinh và tôi có thể giảm số tiền phải trả, phần chênh lệch giữ lại có thể được đưa vào quỹ tiết kiệm.
Những khoản vài chục hay vài trăm nghìn tưởng nhỏ, nhưng nếu lặp lại nhiều lần trong năm, tổng số tiền cũng không còn nhỏ.
Tuổi 40, tôi không muốn chỉ có một nguồn tiền
Sáu nguồn trên không phải lúc nào cũng mang lại tiền đều đặn. Có tháng tôi chẳng bán được món đồ nào, có tháng khoản thu phụ nhiều hơn, cũng có khoản phụ thuộc vào số vốn mình đang có.
Nhưng điều khiến tôi yên tâm là cấu trúc tài chính đã khác.
Trước đây, dòng tiền của tôi gần như chỉ là:
Đi làm → nhận lương → chi tiêu → tiết kiệm phần còn lại.
Bây giờ, tôi cố gắng tạo thêm nhiều dòng tiền nhỏ để chúng cùng quay trở lại nuôi khoản tích lũy.
Đến tuổi 40, tôi nhận ra mục tiêu tài chính không nhất thiết là kiếm thật nhiều tiền trong thời gian ngắn. Quan trọng hơn là không đặt toàn bộ cuộc sống lên vai duy nhất một nguồn thu nhập.
Lương cao vẫn rất đáng quý. Nhưng có thêm những dòng tiền nhỏ, được xây dựng đều đặn và phù hợp với khả năng của mình, sẽ mang lại một thứ còn quan trọng hơn: cảm giác chủ động khi cuộc sống bất ngờ thay đổi.